

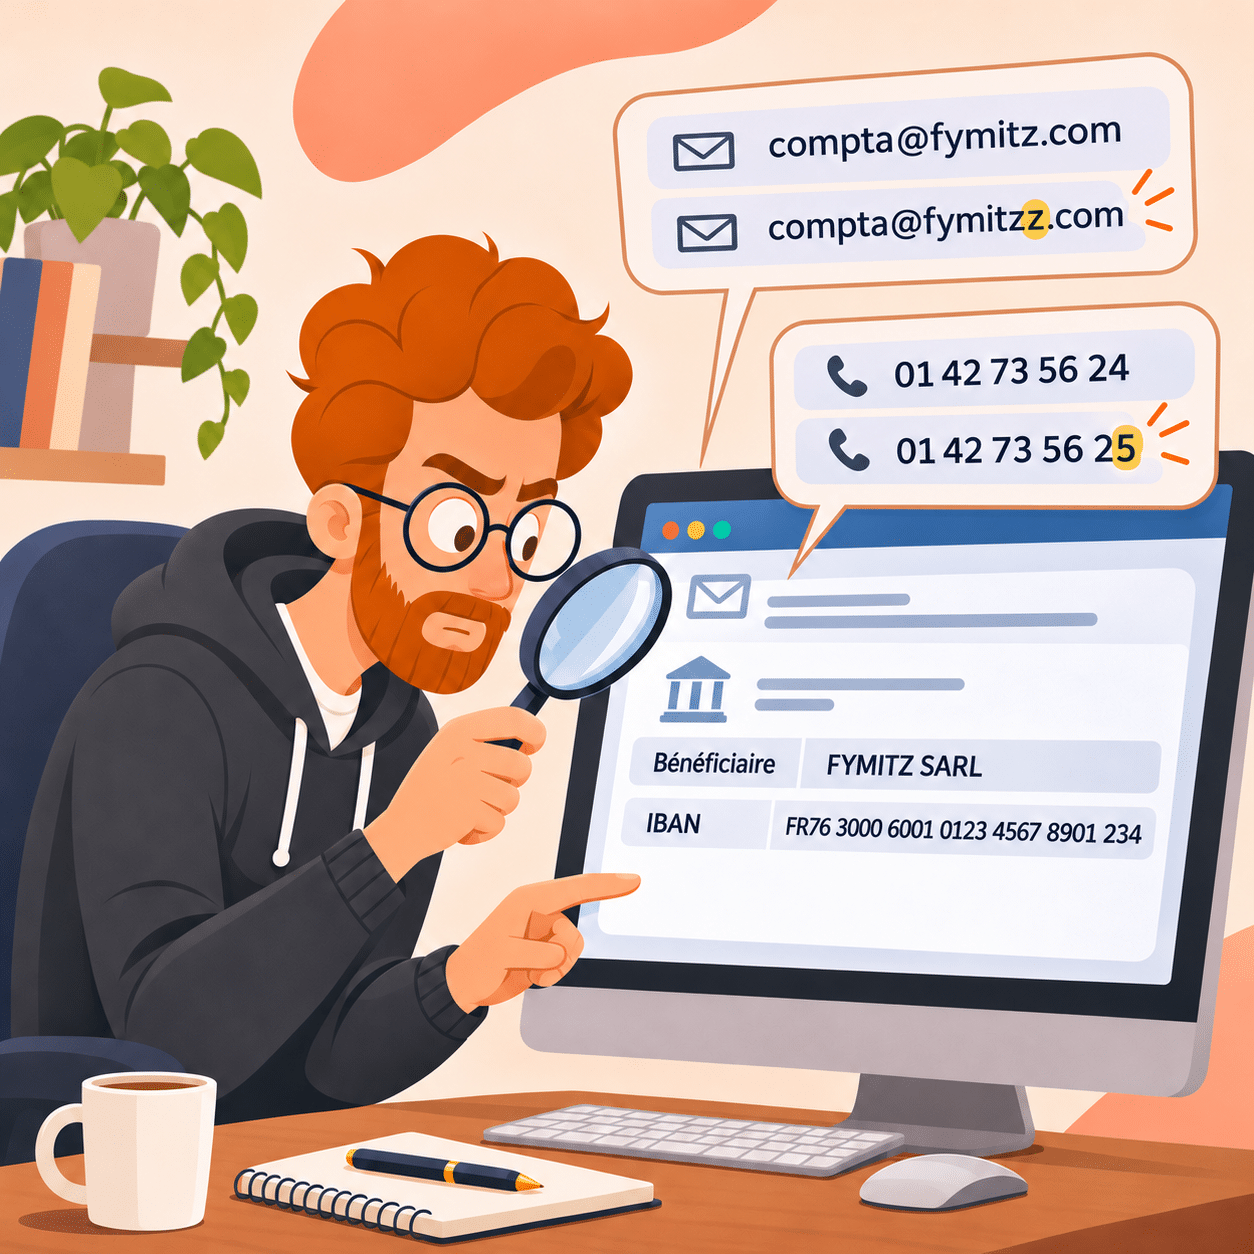
Une demande de devis. Un client qui relance. Un changement de RIB. Un message du dirigeant. Un transporteur connu. Des situations de tous les jours, et c’est précisément là que les fraudeurs se glissent.
Côté chiffres, la Banque de France recense 516 millions d’euros de fraudes « par manipulation » en 2025, soit +34 % en un an (rapport 2025 de l’Observatoire de la sécurité des moyens de paiement). Ce total concerne tous les payeurs, particuliers compris. Pour les entreprises, le baromètre fraude 2026 d’Allianz Trade et Odoxa (enquête d’avril-mai 2026) donne l’ordre de grandeur : 60 % des PME et 85 % des ETI et grandes entreprises ont subi au moins une tentative de fraude au cours des douze derniers mois.
Le principe est toujours le même : amener quelqu’un de l’entreprise à faire lui-même une opération de routine… au profit du fraudeur.
Voici 9 techniques d’arnaques aux entreprises, illustrées par 7 situations vécues dans notre activité et 2 cas documentés dans les publications citées. Pour chacune : ce qui rend le piège crédible et les détails qui permettent de le repérer. Les cas vécus ont été anonymisés.
Sommaire
- La fausse demande de devis
- La demande de devis piégée au deuxième mail
- Le fraudeur s’invite dans un échange de mails
- La fausse administration fiscale
- La collecte d’informations
- Le faux affacturage
- Le détournement du RIB de paie
- Le faux technicien
- L’arnaque au Kbis
- Et aussi : phishing, faux transporteur et faux avis
- FAQ
1. La fausse demande de devis
Une entreprise reçoit une demande de prix pour un produit très spécifique. La commande potentielle est intéressante. Le ton est parfois pressé : « Après avoir échoué à trouver un fournisseur pour notre appel d’offres, nous cherchons d’urgence un fournisseur fiable. » Le demandeur se présente comme un groupe de premier plan, une multinationale, un ministère.
Problème : l’entreprise ne vend pas exactement la référence demandée. Elle cherche alors le produit sur internet. 1er résultat : une société qui a cette référence en catalogue. Elle la contacte pour acheter la référence et la revendre au « client ». La réponse est immédiate, et le paiement 100 % à la commande.
Sauf que le « client » et le « fournisseur » sont un seul et même fraudeur. Si l’entreprise avait payé, l’argent était perdu.
Le détail qui trahit :
- Le « client » et le « fournisseur » avaient le même numéro de téléphone.
- Le nom de domaine du prétendu client imitait celui d’un grand groupe, avec une lettre en plus (un « s » suffit pour obtenir un nom de domaine encore libre).
- Dans un cas, impossible de joindre la société par téléphone malgré plusieurs tentatives. Dans un autre cas, l’interlocuteur, au nom français, ne parlait pas français et n’existait nulle part sur internet. La vraie société, contactée, a confirmé que la demande était fausse.
2. La demande de devis parfaitement normale… jusqu’au deuxième mail
Premier mail : « Pouvez-vous nous établir un devis ? » Pas de pièce jointe. Pas de lien suspect. Pas de demande d’argent. L’entreprise répond.
C’est ensuite que les « plans », le cahier des charges ou l’accès au portail achats arrivent. Pour les consulter, il faut se connecter avec son compte professionnel. Le lien renvoie vers une fausse page de connexion Microsoft 365, Google Workspace ou équivalent. Les identifiants sont récupérés, puis servent à entrer dans la messagerie de l’entreprise et à préparer d’autres fraudes.
Ça marche parce que ce deuxième mail correspond exactement à ce que l’entreprise vient de demander. Le destinataire l’attend, donc il se méfie moins.
En octobre 2026, une équipe de cybersécurité (Fortra Intelligence and Research Experts) a indiqué avoir observé une multiplication par 12 des mails malveillants utilisant le terme “RFQ” – Request For Quotation – entre octobre 2025 et septembre 2026.
Le détail qui trahit :
- Un portail achats que personne ne connaît, un projet resté vague, un domaine d’expéditeur qui ne correspond pas clairement à l’entreprise annoncée.
- Dans le doute, on passe par le site officiel du prétendu client, jamais par le lien reçu.
Des informations utiles pour anticiper et adopter les bons réflexes, directement dans votre boîte mail.
S’abonner à la newsletter
3. Le fraudeur s’insère dans un vrai échange entre deux entreprises
Une entreprise relance un client pour une facture impayée. Le fraudeur intercepte l’échange.
Il crée des adresses mail quasiment identiques à celles des deux sociétés (un « 1 » à la place d’un « l », deux lettres inversées…) et commence à répondre de part et d’autre. Il gagne du temps (« le paiement est prévu la semaine prochaine ») et demande les références des factures en retard. Le comptable les envoie.
Puis arrive l’information importante : « Nous avons changé de coordonnées bancaires. ».
Le client réclame, comme il se doit, des justificatifs bancaires. Mais sa demande n’arrive pas à la compta : le fraudeur l’intercepte et demande ces mêmes pièces au comptable, pour « la nouvelle banque ». Le comptable envoie une lettre signée de sa banque et un relevé. Le fraudeur remplace les coordonnées par les siennes et renvoie le tout au client.
La tentative est découverte lorsque le client, toujours relancé par le fraudeur, renvoie sa demande à un cercle plus large de destinataires, avec cette fois la comptabilité du vrai fournisseur en copie. Celle-ci répond que ses coordonnées bancaires n’ont jamais changé. Le client investigue alors, et repère les documents bancaires falsifiés ainsi que l’adresse mail imitée.
Le détail qui trahit :
- Les adresses du client et du fournisseur étaient imitées toutes les deux (deux lettres inversées, un « 1 » à la place d’un « l »).
- L’escroc avait aussi modifié un chiffre dans chacun des deux numéros de téléphone de la signature : appeler ces numéros pour vérifier le message ne permettait donc plus de joindre les interlocuteurs habituels.
La parade : sortir du fil de discussion pour vérifier l’information par un canal déjà connu. Le contre-appel de vérification reste incontournable.
Depuis octobre 2025, la vérification du bénéficiaire (VOP) ajoute un garde-fou sur ce type de scénario, mais ne suffit pas à elle seule. À ce sujet : Fraude au virement en entreprise : le VOP suffit-il vraiment ?
4. La fausse administration fiscale
Un mail prétendument envoyé par l’administration fiscale demande à l’entreprise de lui transmettre des factures de clients et de fournisseurs. Quelques jours plus tôt, quelqu’un avait appelé le standard pour obtenir l’adresse mail du comptable.
À première vue, le risque paraît limité. Pourtant, ces documents contiennent exactement ce dont un fraudeur a besoin : noms de partenaires, montants, références de factures, contacts, coordonnées bancaires. Il peut ensuite construire une fraude au changement de RIB extrêmement crédible, comme dans le cas précédent.
Le détail qui trahit :
- L’adresse de l’expéditeur n’était pas celle de l’administration fiscale.
- La demande ne correspondait à aucun contrôle en cours.
- L’expéditeur pressait pour une réponse rapide.
- L’administration ne demande pas l’adresse mail d’un comptable par téléphone.
5. Avant l’arnaque : la collecte d’informations
Dans plusieurs cas réels, le premier contact ne demande ni paiement ni changement de RIB. Il sert d’abord à comprendre comment l’entreprise fonctionne et qui peut déclencher ou valider une opération financière.
- Le message banal. « Êtes-vous disponible ? » ou « Dites-moi quand vous êtes à votre bureau. » Si la personne répond, le fraudeur sait qu’il a un interlocuteur actif, et peut chercher à savoir s’il travaille à la comptabilité ou qui peut traiter un paiement.
- L’appel « pour confirmer ». Une personne appelle en se disant client et veut « confirmer le changement de coordonnées bancaires ». Elles n’avaient pas changé. L’entreprise a rappelé le client sur son numéro officiel : il n’était pas à l’origine de l’appel. Interrogé, l’appelant n’a pu citer aucun numéro de facture. Cet appel aurait probablement servi à rendre crédible un détournement de RIB à suivre, par exemple une lettre envoyée aux clients de l’entreprise pour annoncer le passage des « anciennes » coordonnées (les vraies) aux « nouvelles » (celles du fraudeur).
- L’opération confidentielle. Sous prétexte d’une acquisition secrète, un fraudeur a demandé les soldes bancaires disponibles, si son interlocutrice avait toutes les autorisations bancaires, si elle était seule et quels étaient ses horaires de travail.
Savoir qui paie, qui valide, quels montants sont disponibles, quand les personnes sont présentes ou absentes et quels dossiers sont en cours permet de construire ensuite une demande beaucoup plus crédible. L’arnaque commence bien avant la demande d’argent.
Le détail qui trahit :
- Des questions inhabituelles sur les soldes bancaires, les autorisations de paiement, les horaires ou la présence des personnes.
- Une demande de secret.
- L’urgence.
- Des questions financières sans motif opérationnel clair.
- Un appelant incapable de citer un numéro de facture.
Ces demandes tombent souvent la veille d’un week-end ou d’un jour férié, et la période des fêtes ou des vacances est une cible de choix : voir le contrôle interne spécial fêtes.
Sensibiliser les équipes aux arnaques, c’est le genre de réflexe qu’on oublie dès que l’urgence reprend le dessus. Fymitz l’envoie au bon moment, avec les contrôles internes, les échéances réglementaires et les dates clés : Découvrir Fymitz.
6. Le faux affacturage
Un courrier annonce que votre fournisseur a cédé ses factures à une société d’affacturage et qu’il faut désormais payer celle-ci. L’affacturage est une pratique courante, ce qui rend le courrier plausible.
Le détail qui trahit : souvent aucun. Seul le contre-appel auprès du fournisseur, sur un numéro déjà connu et non sur le courrier annonçant le changement, permet de lever le doute.
7. Le détournement de RIB de paie
Un mail arrive à la paie, prétendument d’un salarié : « J’ai récemment ouvert un nouveau compte bancaire et je souhaite modifier mes coordonnées bancaires de paie. Le changement peut-il s’appliquer au prochain versement ? » Une autre fois, le message est arrivé par WhatsApp, avec la photo LinkedIn du salarié copiée sur le faux compte.
Dans les deux cas, l’arnaque a été évitée par un contre-appel de vérification ou une entrevue avec le salarié.
Le détail qui trahit :
- Un message WhatsApp pour ce type de demande.
- À part ça, rien : sans contre-appel, personne ne s’en serait aperçu.
Vous voulez voir concrètement comment Fymitz fonctionne ?
8. Le faux technicien de la banque ou du logiciel comptable
Il annonce une « migration vers une nouvelle version », appelle plusieurs fois pour installer la confiance, prend la main sur le poste à distance, puis demande un virement « test ».
Le détail qui trahit : une aide que personne n’a demandée et, surtout, le virement « test ».
9. L’arnaque au Kbis : l’usurpation d’identité d’entreprise
Un faux procès-verbal d’assemblée, déposé au Guichet unique, change le gérant, le siège ou les associés. Le Kbis délivré ensuite est authentique, mais son contenu est faux. Il sert à obtenir des crédits, louer des voitures de luxe, toucher des subventions, au nom de l’entreprise usurpée. France Num, qui relaie l’alerte d’Infogreffe, a encore actualisé en octobre 2026 sa fiche consacrée à ce risque, face à une hausse significative des arnaques au Kbis.
Et aussi : phishing, faux transporteur et chantage aux faux avis
Quelques autres scénarios à connaître :
- Phishing :
- La fausse procédure interne. Exemple : « Mise à jour de notre Code de Conduite. Merci de confirmer que vous en avez pris connaissance. », avec lien cliquable, signée d’un dirigeant de l’entreprise.
- La fausse mise en demeure. Un mail prétendument de l’administration fiscale, avec un lien cliquable.
- La fausse demande de cotation, avec lien cliquable.
- La fausse procédure interne. Exemple : « Mise à jour de notre Code de Conduite. Merci de confirmer que vous en avez pris connaissance. », avec lien cliquable, signée d’un dirigeant de l’entreprise.
- Le faux transporteur. Un escroc usurpe l’identité d’un transporteur, fait récupérer la marchandise et disparaît avec le chargement. En Allemagne, les assureurs ont recensé 171 cas en 2025, pour près de 30 M€ de pertes.
- Le chantage aux faux avis. Une vague d’avis à 1 ou 2 étoiles sur la fiche Google d’une entreprise, puis une demande d’argent pour les retirer. Des cas ont été signalés au Québec et aux Pays-Bas, aucun chiffre français pour l’instant.
Le point commun : l’arnaque se cache dans les opérations de routine
Ces arnaques cherchent à se glisser dans un processus que quelqu’un connaît déjà, plutôt qu’à inventer une situation totalement exceptionnelle.
Pour aller plus loin sur les contrôles concrets autour des paiements, fournisseurs, accès et validations, voir notre article sur le contrôle interne en entreprise.
Et surtout : faites circuler cet article auprès des équipes commerciales, achats, finance, administration, ADV, logistique, réception. Dans beaucoup de ces cas, la première personne confrontée à la fraude n’était justement pas celle qui allait effectuer le paiement.
FAQ
Quelles arnaques peuvent cibler une entreprise ?
Une entreprise peut être visée par de fausses demandes de devis, des détournements de RIB (fournisseur, salarié), de faux appels de vérification, de faux techniciens, du faux affacturage, du phishing, des usurpations d’identité d’entreprise (arnaque au Kbis), de faux transporteurs… Ces arnaques exploitent souvent des opérations du quotidien.
Comment reconnaître une fausse demande de devis adressée à une entreprise ?
Une fausse demande de devis peut commencer par un premier mail banal, sans lien ni pièce jointe. Le risque apparaît ensuite lorsqu’un second message demande de se connecter à un portail inconnu pour consulter des plans, un cahier des charges ou un dossier d’achat, surtout si le projet reste vague ou si le domaine de l’expéditeur ne correspond pas clairement à l’entreprise annoncée.
Comment fonctionne une fraude au faux RIB en entreprise ?
Dans une fraude au faux RIB, le fraudeur usurpe ou compromet l’identité d’un fournisseur ou d’un salarié, puis fait remplacer les coordonnées bancaires légitimes par les siennes. La demande peut s’insérer dans un véritable échange de mails et reprendre de vraies références de factures ou de vrais documents, ce qui la rend difficile à repérer.
Comment vérifier un changement de RIB d’un fournisseur ?
Pour vérifier un changement de RIB fournisseur, l’entreprise doit rappeler le fournisseur sur un numéro déjà connu ou vérifié indépendamment, jamais sur le numéro figurant dans le message qui annonce le changement. Le contre-appel doit être effectué dès réception de la demande, et être formalisé.
La vérification du bénéficiaire (VOP) suffit-elle à éviter une fraude au faux RIB ?
La vérification du bénéficiaire (VOP) contrôle la concordance entre le nom du bénéficiaire et l’IBAN, mais elle ne prouve pas que la demande de changement de RIB émane réellement du fournisseur. Un contre-appel sur des coordonnées déjà connues reste donc nécessaire.
Une entreprise peut-elle être ciblée par une arnaque sans demande d’argent ni lien suspect ?
Une arnaque visant une entreprise peut commencer par un simple appel ou e-mail, sans demande d’argent ni lien suspect. Les fraudeurs collectent parfois des informations pour rendre une demande ultérieure plus crédible. Connaître les personnes qui valident les paiements, les soldes disponibles, les fournisseurs habituels, les factures en cours, les horaires ou les absences aide à choisir le bon interlocuteur, le bon moment et le bon prétexte.
Avant de transmettre des informations internes, vérifier l’identité du demandeur par un canal indépendant et le motif de sa demande.
Qu’est-ce qu’une arnaque au Kbis ?
Une arnaque au Kbis peut consister à faire enregistrer de faux documents afin de modifier frauduleusement les informations officielles d’une entreprise, par exemple son dirigeant, son siège ou ses associés. Un Kbis authentique peut alors contenir des informations issues d’une modification frauduleuse et être utilisé pour usurper l’identité de l’entreprise.
Que doit faire une entreprise après un virement vers un faux RIB ?
Après un virement vers un faux RIB, l’entreprise doit prévenir sa banque immédiatement pour demander le rappel des fonds : plus le temps passe, moins cette démarche a de chances d’aboutir. Elle doit aussi conserver les mails et pièces d’origine, déposer plainte et prévenir son assureur si un contrat couvre ce type de fraude. Elle peut également se faire accompagner par Cybermalveillance.gouv.fr.
Comment se protéger des arnaques aux entreprises ?
Pour se protéger des arnaques en entreprise, quatre réflexes couvrent la plupart des cas décrits ici : rappeler sur un numéro déjà connu avant tout changement de coordonnées bancaires ; ne jamais se connecter via un lien reçu pour consulter un document, mais passer par le site officiel ; lire les adresses mail et les numéros de téléphone caractère par caractère ; sensibiliser toutes les équipes, pas seulement la comptabilité.